

Gdybyś obudził się jutro i odkrył, że gotówka na Twoim koncie pozwala na zakup mniejszej ilości dóbr i usług niż jeszcze wczoraj - zauważyłbyś to od razu? Michael Saylor zauważył. I postanowił zareagować w naprawdę radykalny sposób. Zamiast narzekać na inflację albo spokojnie dokupić trochę obligacji i solidnych spółek dywidendowych, zamienił własną firmę w coś w rodzaju giełdowego skarbca na Bitcoina. Gdy większość prezesów optymalizowała marże i skupowała własne akcje, Saylor zadawał zupełnie inne pytanie: „A co, jeśli prawdziwym ryzykiem nie jest zmienność Bitcoina… tylko patrzenie, jak Twoja gotówka z dnia na dzień traci na wartości?"
Tak zaczyna się historia Michaela Saylora i spółki Strategy (dawniej znanej jako MicroStrategy) - firmy programistycznej, która przekształciła się w jednego z największych korporacyjnych właścicieli Bitcoina na świecie. Dla inwestora długoterminowego to fascynująca hybryda: po części spółka technologiczna, po części ekspozycja na Bitcoina, po części makroekonomiczny zakład o przyszłość pieniądza fiducjarnego.
Czego dowiesz się z tego artykułu?
-
Kim jest Michael Saylor i dlaczego jego spółka Strategy stała się jednym z najbardziej agresywnych korporacyjnych nabywców Bitcoina - zamiast po prostu trzymać gotówkę.
-
Jak Strategy przeszła od klasycznej firmy tworzącej oprogramowanie klasy business intelligence do swoistej „spółki operującej na Bitcoinie", łączącej zwykły biznes z wiodącą pozycją w cyfrowych aktywach.
-
Dlaczego Saylor postrzega waluty fiducjarne jako powoli topniejącą kostkę lodu - i jak to przekonanie pchnęło go ku Bitcoinowi jako długoterminowej strategii, a nie krótkoterminowej spekulacji.
-
Jak inwestor może uzyskać ekspozycję na tę samą tezę inwestycyjną co Saylor - i jak to wygląda w praktyce.
-
Jakie są główne ryzyka i korzyści strategii Strategy: od gwałtownych wahań cen i niepewności wokół długu po potencjał bycia pionierem transformacji monetarnej.
-
Jak patrzeć na bitcoinową strategię Saylora z perspektywy spokojnego, długoterminowego inwestora, zamiast reagować wyłącznie na medialne nagłówki i emocje rynku.
Zanim jednak rozłożymy Strategy na czynniki pierwsze, poznajmy człowieka, który stoi za całą tą historią.
Kim jest Michael Saylor?
Michael J. Saylor urodził się 4 lutego 1965 roku w Lincoln w stanie Nebraska, a dzieciństwo spędził w bazach amerykańskich sił powietrznych rozsianych po różnych częściach świata. Szkołę średnią ukończył jako najlepszy uczeń w klasie, a rówieśnicy okrzyknęli go osobą „z największymi szansami na sukces". W 1987 roku ukończył Massachusetts Institute of Technology (MIT) z dwoma dyplomami - z inżynierii lotniczej i astronautycznej oraz z historii nauki.
W 1989 roku Michael Saylor założył MicroStrategy wraz z kolegą z akademika na MIT, Sanju Bansalem. Firma zajmowała się oprogramowaniem analitycznym klasy business intelligence - narzędziami, które pomagają dużym organizacjom podejmować decyzje na podstawie danych, a nie przeczuć. Saylor pełnił funkcję dyrektora generalnego od 1989 do 2022 roku, a następnie objął stanowisko dyrektora wykonawczego. W czerwcu 1998 roku MicroStrategy zadebiutowała na giełdzie - pierwsza oferta publiczna spółki objęła 4 miliony akcji po 12 dolarów za sztukę.
Saylor to jednak nie tylko przedsiębiorca. Figuruje jako wskazany wynalazca (named inventor) w ponad 48 przyznanych patentach, a kolejne wnioski patentowe wciąż czekają na rozpatrzenie. W 2012 roku wydał książkę „The Mobile Wave: How Mobile Intelligence Will Change Everything", w której przewidywał, jak technologie mobilne odmienią gospodarkę. Jego dokonania doceniano wielokrotnie: w 1996 roku otrzymał od KPMG tytuł „Washington High-Tech Entrepreneur of the Year", a rok później „Software Entrepreneur of the Year" od Ernst&Young.
Dziś jednak Michael Saylor kojarzony jest przede wszystkim z czymś innym - z Bitcoinem. Jest jego zdeklarowanym zwolennikiem (tzw. maksymalistą) i nazywa go „cyfrowym złotem", a coraz częściej także „cyfrowym kapitałem", odchodząc od opisywania go wyłącznie jako magazynu wartości. Otwarcie wspiera firmy, które dodają Bitcoina do swoich bilansów i wierzy, że kryptowaluta ta wyprze złoto w roli pozarządowego magazynu wartości.
Czym jest Strategy (dawniej MicroStrategy)?
Cofnijmy się o kilka lat. Strategy - wtedy jeszcze pod nazwą MicroStrategy - była klasyczną firmą tworzącą oprogramowanie business intelligence. Pulpity menedżerskie, analityka danych, narzędzia dla przedsiębiorstw - słowem: software, który pomaga dużym zespołom podejmować decyzje w oparciu o dane raportowane w czasie rzeczywistym, a nie domysły. Solidny, szanowany biznes, który jednak nie rozrastał się w imponującym tempie.
Michael Saylor przemyślał strategię swojej firmy od nowa. Nie dlatego, że jej podstawowy biznes całkowicie zawiódł - bo tak się nie stało. Dostrzegł jednak szereg czynników, które jego zdaniem zwiastowały nadciągające problemy gospodarcze:
-
rosnącą inflację,
-
dodruk pieniądza na skalę przemysłową,
-
spadające realne rentowności obligacji,
-
powolną erozję siły nabywczej.
Saylor spojrzał na firmową górę gotówki i pomyślał:
„Jeśli będziemy dalej trzymać dolary, prowadzimy skarbiec, który topnieje jak kostka lodu."
To był moment, w którym Strategy zmieniła się z ostrożnej, obładowanej gotówką spółki technologicznej w notowaną na giełdzie ekspozycję na długoterminowy wzrost Bitcoina. Dziś część inwestorów wprost nazywa akcje Strategy (akcje MSTR) „Bitcoinem z zespołem zarządzającym". I trudno się z tym nie zgodzić.
Jak Strategy wpisuje się w dzisiejszy krajobraz inwestycyjny?
Żeby zrozumieć dzisiejszą rolę spółki, wyobraź sobie trzy nakładające się na siebie okręgi.
Okrąg pierwszy: firma programistyczna
Strategy wciąż sprzedaje narzędzia analityczne i generuje w oparciu o nie przychody, ale nie jest już stabilnie rentowna i nie funkcjonuje jak „zwykła" spółka technologiczna.
Okrąg drugi: potężny skarbiec Bitcoina
W bilansie spółki ujęte zostały Bitcoiny warte miliardy dolarów, a cały model biznesowy jest podporządkowany tej kryptowalucie. Strategy agresywnie kupowało i utrzymuje (w żargonie kryptoentuzjastów: HODL-uje) Bitcoina z myślą o jego długoterminowym potencjale.
Okrąg trzeci: giełdowy wehikuł do długoterminowej ekspozycji na Bitcoina
Dla części inwestorów kupno akcji Strategy jest łatwiejsze - albo po prostu wygodniejsze - niż kupowanie Bitcoina bezpośrednio. Dla innych to zagranie w stylu dźwigni na cykle Bitcoina. A dla jeszcze innych to po prostu wyraz wiary w wizję Michaela Saylora.
Połącz te trzy okręgi, a otrzymasz coś nietypowego: hybrydowy model biznesowy, który w tej formie nie istnieje właściwie nigdzie indziej na rynku.
Co uruchomiło zwrot Strategy ku Bitcoinowi?
W 2020 roku, gdy pakiety stymulacyjne pęczniały, a globalna niepewność sięgała szczytu, Saylor uznał, że trzymanie gotówki na rachunku bankowym przestało być bezpieczną strategią finansową. Ubytek siły nabywczej był zbyt powolny, by większość inwestorów odczuwała go na co dzień - ale Saylor czuł go każdego dnia. Zapowiedź padła publicznie w lipcu 2020 roku, podczas kwartalnej telekonferencji wynikowej: Saylor ogłosił wtedy, że MicroStrategy rozważy kupowanie Bitcoina zamiast trzymania gotówki.
Natępnie przeszedł do działania i zaczął agresywnie kupować Bitcoina - najpierw za miliony, potem za miliardy dolarów. Nie traktował tych zakupów jak spekulacyjną grę na wzrost wyceny BTC. Raczej jako deklarację brzmiącą: „Gotówka umiera. Bitcoin jest szalupą ratunkową".
Był to również czas, w którym po raz pierwszy pojawiło się hasło „prognoza Michaela Saylora dotycząca Bitcoina". On sam nie nazywa tego jednak prognozami - mówi raczej o makroekonomicznych nieuchronnościach:
-
niedobór wygrywa z inflacją
-
zdrowy pieniądz wygrywa z pieniądzem topniejącym
-
myślący długoterminowo biją na głowę spanikowanych krótkoterminowych graczy
Można się z tym zgadzać lub nie, ale jednego zaprzeczyć nie sposób: to jedna z najodważniejszych strategii korporacyjnych we współczesnej historii finansów.
Jak inwestować w Strategy?
Kupno akcji Strategy (akcje MSTR)
Dla części inwestorów to najprostsza droga do ekspozycji na ideę Michaela Saylora. Inwestor nabywa wówczas w istocie:
-
ekspozycję na Bitcoina,
-
niewielki biznes programistyczny,
-
długoterminową realizację strategii Saylora.
Akcje zachowują się jak Bitcoin - tylko intensywniej. Czasem dają większy potencjał wzrostu, czasem generują głębsze straty.
Handel lub inwestowanie bezpośrednio w Bitcoina
Nabywasz cyfrowe aktywo jakim jest Bitcoin. Trzymasz go długoterminowo. Korzystasz z bezpiecznych metod przechowywania. To podejście omija ryzyko korporacyjne, ale sprawia, że stajesz się odpowiedzialny za swoje klucze prywatne.
Instrumenty pochodne lub kontrakty CFD (tylko dla traderów)
Niektórzy wolą krótkoterminową spekulację od długoterminowego inwestowania. Wyobraź sobie wykorzystanie bardzo ryzykownej dźwigni finansowej do gry na ruchach ceny Bitcoina bez jego posiadania. Handel kontraktami CFD na akcje MSTR jest jeszcze bardziej ryzykowny i - przy ogromnej zmienności - może prowadzić do znacznych strat kapitału.
Wizja Strategy - czy warto podjąć ryzyko?
Gdy odsiejemy szum, memy i twitterowe dramy, teza Saylora okazuje się zaskakująco prosta:
„Waluty fiducjarne tracą na wartości. Bitcoin zyskuje."
Saylor nie twierdzi, że stanie się to jutro. Mówi o perspektywie dekad. I właśnie dlatego długoterminowi inwestorzy ulegają jego wizji.
Zabezpieczenie przed spadkiem wartości pieniądza
Efektów inflacji nie widać z dnia na dzień - inflacja powoli okrada cię z siły nabywczej, gdy śpisz. Saylor obserwował, jak rządy i banki centralne tworzą biliony dolarów z niczego i uświadomił sobie, że jeśli nadal będzie trzymał swoje miliardy w gotówce, ich realna wartość będzie stopniowo znikać. Bitcoin jest w jego oczach antidotum:
-
stała, ograniczona podaż
-
przewidywalna emisja
-
decentralizacja
-
odporność na inflację
Jeśli pieniądz fiducjarny jest piaskiem przesypującym się przez palce, Bitcoin przypomina granitową płytę.
Wczesna ekspozycja na „cyfrowe złoto"
Strategy nie tylko kupuje Bitcoina - gromadzi go z niemal religijną konsekwencją. Dla długoterminowych inwestorów tworzy to swoisty giełdowy skarbiec Bitcoina, wyposażony w:
-
ład korporacyjny
-
audytowane sprawozdania finansowe
-
regulowaną strukturę rynku
Część osób chce potencjału wzrostu Bitcoina bez stresu związanego z utrzymywaniem i zarządzaniem portfelem kryptowalut. Akcje Strategy są dla nich wygodnym rozwiązaniem.
Dźwignia bez klasycznej dźwigni
Strategy to biznes programistyczny plus miliardy w BTC. Akcje spółki w czasie dużych zwyżek ceny Bitcoina potrafią rosnąć mocniej niż sama kryptowaluta. Z drugiej jednak strony - gdy Bitcoin traci na wartości, akcje MSTR mogą tracić znacznie więcej.
Czym jest premia mNAV w Strategy (MSTR)?
Zanim ocenisz wycenę Strategy, musisz zrozumieć jedno specyficzne, ale kluczowe pojęcie: premię mNAV (ang. Market Net Asset Value premium), czyli premię do rynkowej wartości aktywów netto. Dla spółki takiej jak Strategy - trzymającej miliardy w Bitcoinie i prowadzącej przynoszący straty biznes programistyczny - mNAV staje się jedną z najważniejszych kwestii.
Potraktuj mNAV jako „prawdziwą", skorygowaną o Bitcoina wartość netto spółki, a premię - jako to, ile ponad tę wartość inwestorzy są skłonni zapłacić. W jedne dni wygląda to racjonalnie. W inne - jak mem. Tak czy inaczej, mocno wpływa na kurs akcji Strategy. Rozłóżmy to na czynniki pierwsze.
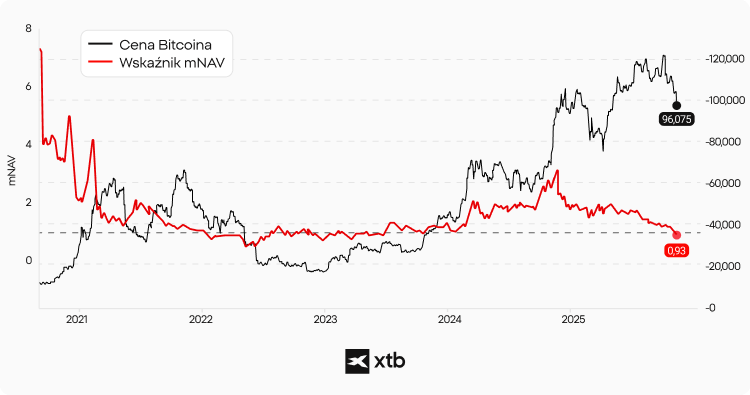
Źródło: XTB Research, Bloomberg Finance L.P. (dane na 17 listopada 2025).)
Czym jest mNAV (rynkowa wartość aktywów netto) dla Strategy?
mNAV odpowiada na jedno duże pytanie:
„Gdyby Strategy sprzedała dziś swojego Bitcoina, spłaciła długi, a resztę podzieliła między akcjonariuszy - ile teoretycznie warta byłaby jedna akcja?"
Obejmuje to:
-
wszystkie posiadane bitcoiny
-
minus dług (obligacje zamienne, emisje obligacji, kredyty)
-
plus/minus wartość podstawowego biznesu (niewielka, ale niezerowa)
-
podzielone przez całkowitą liczbę akcji w obrocie
Daje to szacunek „wartości godziwej": mNAV na akcję. Potem jednak wkracza rzeczywistość i akcje notowane są znacznie powyżej lub poniżej tej liczby.
Dlaczego premia mNAV w ogóle istnieje?
W teorii akcje powinny być notowane blisko swojej wartości aktywów netto. W praktyce - nie w przypadku Strategy. Oto dlaczego inwestorzy płacą premię.
-
Bo kupują przyszłą akumulację Bitcoina. Saylor nie tylko trzyma Bitcoina - wciąż go dokupuje. Powstaje efekt koła zamachowego: im wyższą premię płacą inwestorzy, tym więcej kapitału Strategy może pozyskać i tym więcej Bitcoina kupić. To trochę maszyna do skupowania Bitcoina, która nabiera mocy wraz ze wzrostem optymizmu.
-
Bo widzą w Strategy „Bitcoina z dźwignią". Akcje Strategy często zachowują się jak Bitcoin, tylko w bardziej skrajnej wersji. BTC rośnie o 10% - MSTR może wzrosnąć o 15%. BTC spada o 15% - MSTR może stracić 20%. To wzmocnienie czyni MSTR atrakcyjną inwestycją w trakcie trendu wzrostowego BTC, nawet jeśli mNAV podpowiada, że akcje są „przewartościowane".
-
Bo inwestorzy instytucjonalni wolą akcje od kryptowaluty. Fundusze emerytalne, konserwatywni zarządzający aktywami i duże instytucje często nie mogą bezpośrednio inwestować w kryptowaluty. Ale mogą kupić akcje spółki notowanej na NASDAQ. Zamiast Bitcoina kupują więc giełdowy substytut w postaci spółki. Warto jednak pamiętać, że po debiucie amerykańskich funduszy ETF na Bitcoina wybór jest szerszy, co może wpłynąć na skalę premii mNAV dla MSTR.
Jak premia mNAV wpływa na wartość Strategy?
Tu robi się ciekawie - premia mNAV nie tylko rusza kursem akcji; realnie wpływa na zdolność Strategy do gromadzenia kolejnych bitcoinów, przemodelowując jej długoterminowy los.
1. Premia = tańszy kapitał = więcej Bitcoina. Jeśli Strategy notowana jest 40-80% powyżej swojego mNAV (co zdarzało się wielokrotnie), może emitować nowe akcje, nowe serie obligacji zamienny albo tanio pozyskiwać gotówkę - i kupować za to więcej Bitcoina. Premia pozwala więc spółce osiągać wyniki lepsze, niż wynikałoby z samego bilansu. To inżynieria finansowa w wersji krypto.
2. Premia wzmacnia strategię Saylora. Wysoka premia to potwierdzenie jego racji. To więcej inwestorów ufających tezie. To niższy koszt kapitału, a więc większa akumulacja BTC. Koło zamachowe - ale i miecz obosieczny.
3. Premia potrafi zawyżać „postrzeganą wartość" spółki. Inwestorzy czasem traktują Strategy tak, jakby miała więcej Bitcoinów, niż faktycznie posiada. Wartość narracji plus posiadany Bitcoin składają się na całkowitą wartość postrzeganą. Sprawia to, że kurs akcji odzwierciedla:
-
rzeczywiście posiadane BTC
-
potencjalnie nabyte w przyszłości BTC
-
reputację Saylora
-
rynkowy entuzjazm
-
trendy makroekonomiczne
Kiedy premia mNAV staje się czynnikiem ryzyka?
Zachowajmy realizm - długoterminowy inwestor rozważający inwestycję w Strategy potrzebuje pełnego obrazu.
1. Premia szybko topnieje w czasie spadków Bitcoina.
Jeśli BTC spada o 20%, MSTR może stracić 35-40%. Premia potrafi skurczyć się z 70% do 5% w trakcie kilku dni. To niszczy wartość dla akcjonariuszy, nawet gdy sam Bitcoin zachowuje się „normalnie".
2. Dług potęguje zmienność.
Rosnąca góra długu Strategy sprawia, że spółka musi polegać na wysokim kursie akcji, wysokim zaufaniu i łatwym refinansowaniu. Jeśli premia mNAV zbyt długo utrzyma się na niskim poziomie, bitcoinowe koło zamachowe zwalnia, co może prowadzić do problemów ze spłatą zobowiązań.
3. Biznes programistyczny nie amortyzuje już spadków.
Pierwotny biznes Strategy działał kiedyś jak siła stabilizująca. Dziś przychody istnieją, ale zysków brak, straty operacyjne się kumulują, a firma nie rośnie na tyle szybko, by równoważyć zmienność posiadanych BTC. Premia mNAV staje się więc centralną siłą grawitacji stojącą za wyceną.
Strategia Strategy: genialne rozwiązanie czy niebezpieczny plan?
Jeśli kiedykolwiek słuchałeś, jak Michael Saylor mówi o alokacji kapitału, wiesz, że nie myśli w ten sam sposób, co prezesi innych spółek. Większość menedżerów korzysta z długu ostrożnie - trochę tu, trochę tam, zaciągając go zwykle w celu skupu akcji własnych lub sfinansowania przejęcia. A Saylor? Używa długu jak narzędzia do gromadzenia kolejnych bitcoinów.
W jego świecie dług nie jest ciężarem. To silnik do skupowania Bitcoina. Inwestor musi zrozumieć, jak potężny - i jak niebezpieczny - potrafi być ten silnik. Przyjrzyjmy się bliżej mechanizmowi zaciągania długu przez Strategy.
Jak Strategy wykorzystuje dług do kupowania Bitcoina?
Od 2020 roku Strategy (dawniej MicroStrategy) wielokrotnie pozyskiwała kapitał poprzez:
-
obligacje zamienne,
-
obligacje uprzywilejowane (senior notes),
-
oferty prywatne,
-
emisje kierowane do instytucji.
Środki rzadko trafiają na rozwój działalności postawowej czy przejęcia. Przeznaczane są na zakup Bitcoina - natychmiast, agresywnie i z długoterminową perspektywą. W praktyce wygląda to tak:
-
Strategy emituje dług o niskim oprocentowaniu (historycznie 5-7% lub mniej).
-
Inwestorzy kupują obligacje, bo chcą ekspozycji na bitcoinową strategię Saylora.
-
Spółka przeznacza wpływy na zakup Bitcoina wartego miliardy dolarów, powiększając swoje zasoby kryptowaluty. Dla przykładu: 4 grudnia 2025 roku Strategy posiadała około 650 000 bitcoinów zakupionych po średnim koszcie ok. 67 000 dolarów za sztukę (łącznie ok. 43,5 mld dolarów).
-
Firma staje się coraz mocniej skorelowana z długoterminową ścieżką Bitcoina.
To proste - i niesłychanie odważne. Pomyśl o tym jak o zaciągnięciu kredytu hipotecznego na zakup rzadkiego aktywa, które - jak wierzysz - będzie rosło w nieskończoność. Tyle że kredyt liczony jest w miliardach. A aktywem jest Bitcoin - aktywo o znacznej zmienności. W połowie 2025 roku całkowite zadłużenie Strategy wynosiło około 8,21 mld dolarów. Ambicje spółki sięgają jednak dalej - publicznie wyznaczyła sobie cel zgromadzenia miliona bitcoinów do końca 2026 roku.
Potencjał: dlaczego strategia Michaela Saylora może być genialna?
1. Jeśli cena Bitcoin wzrośnie, dług staje się niemal nieistotny
Wyobraź sobie, że pożyczasz miliard dolarów przy oprocentowaniu rzędu 6%, a aktywo, które kupujesz za te środki, drożeje o 40%, 60% czy 200%. Matematyka robi się absurdalnie korzystna. Wzrost ceny Bitcoina oznacza kurczenie się długu względem posiadanych aktywów.
2. Dług zamienny potrafi być wyjątkowo tani
Część dawnych emisji miała bardzo niskie kupony, bo inwestorzy kupowali w istocie opcję na wzrost wartości akcji. To sprawiało, że koszt kapitału był śmiesznie niski.
3. Rosnąca cena Bitcoina wzmacnia cały bilans Strategy
Gdy Bitcoin (BTC) idzie w górę, rośnie wartość księgowa spółki, rośnie jej mNAV, powiększa się premia, akcje drożeją, a nowe emisje tanieją… i cykl się powtarza. Powstaje bitcoinowe koło zamachowe napędzane tanim długiem i rynkowym optymizmem.
4. Przyspiesza akumulację ponad to, na co pozwalają przepływy pieniężne
Biznes programistyczny Strategy generuje przychody - owszem. Zyski? Nie w sposób regularny. To właśnie dług zamienił Strategy w jednego z największych korporacyjnych posiadaczy Bitcoina. W środowisku kryptoentuzjastów wygląda to wizjonersko.
Ryzyko: co się stanie, jeśli cena Bitcoina nie wzrośnie?
1. Raty długu pozostają takie same
Odsetki od zaciągniętego długu trzeba płacić - niezależnie od tego, czy Bitcoin kosztuje 20 000, czy 200 000 dolarów. Jeśli cena Bitcoina będzie konsolidować, lub - co gorsza - zacznie spadać, relatywny koszt dług staje się większy.
2. Na słabym rynku refinansowanie staje się trudniejsze
Jeśli cena Bitcoina gwałtownie spadnie, akcje Strategy mogą stracić na wartości jeszcze więcej. W takim momencie koszty refinansowania rosną podobnie jak koszt nowego długu, inwestorzy żądają wyższych rentowności, a obligacje zamienne tracą na atrakcyjności.
3. Działalność operacyjna Strategy nie pokrywa zobowiązań
Biznes programistyczny Strategy nie rośnie na tyle szybko, by pełnić rolę siatki bezpieczeństwa. Jeśli Bitcoin będzie słabł przez kilka lat, przychody z oprogramowania nie wystarczą na spłatę odsetek od zaciągniętego długi a straty operacyjne będą się kumulować.
4. Dźwignia wzmacnia spadki tak samo jak wzrosty
Jeśli BTC spadnie o 50%, kapitał własny Strategy może stopnieć o 60-80%. Dźwignia jest jak przyprawa: szczypta ożywia danie, zbyt duża ilość pali podniebienie.
5. Agencje ratingowe i regulatorzy mogą zwiększyć presję
Bilans mocno obciążony długiem przyciąga uwagę. Jeśli zmienność Bitcoina się utrzyma, ryzyko kredytowe może wzrosnąć - a to uderza w koszty finansowania i przyszłe emisje.
Kluczowe czynniki ryzyka związane z Strategy
Bądźmy szczerzy. Ekspozycja na Strategy nie jest dla każdego - i na pewno nie dla inwestorów krótkoterminowych.
Zmienność, która wystawi na próbę każde nerwy
Gdy Bitcoin kichnie, akcje Strategy łapią przeziębienie. Nierzadko akcje MSTR potrafią:
-
wzrosnąć o 15% w ciągu jednej sesji
-
spaść o 12% w trakcie kolejnej
-
urosnąć o 30% w kolejnym tygodniu
Jeśli tętno ci skacze, gdy portfel traci 20% w jedno popołudnie - to nie jest aktywo dla ciebie.
Regulacyjne niewiadome
Regulacje dotyczące kryptowalut potrafią zmieniać się błyskawicznie. Nowe przepisy są w stanie wstrząsnąć rynkiem Bitcoina, a przez to - również wyceną akcji Strategy.
Silne przekonanie działa w obie strony
Ogromna wiara we własną ideę może generować ogromne zyski… albo ogromne obsunięcia kapitału. Jeśli należysz do osób, które czytają wyłącznie prasowe nagłówki, sprzedasz w panice w najgorszym możliwym momencie.
Spółka + Bitcoin = podwójna ekspozycja
Strategy to wciąż prawdziwy biznes. Ma dług, działalność operacyjną, konkurencję, a nawet cykle produktowe. Nie łudź się jednak - MSTR stała się przede wszystkim wehikułem do pośredniej ekspozycji na Bitcoina. Obstawiasz długoterminową zdolność spółki do działania przy jednoczesnym wystawieniu się na zmienność BTC. Operacyjny biznes programistyczny jest zbyt mały względem ogromnych zasobów Bitcoina firmy, przez co waży w tym równaniu coraz mniej.
Kiedy warto rozważyć zakup akcji Strategy, a kiedy ich unikać?
Potraktuj zakup akcji Strategy jak związek z założycielem startupu: pełno w nim obietnic, energii i śmiałych pomysłów - ale też nagłych chwil niepewności.
Możesz rozważyć zakup akcji Strategy, gdy:
-
budujesz portfel długoterminowy,
-
wierzysz w Bitcoina jako aktywa, które w perspektywie kolejnych dekad będzie zyskiwać na wartości,
-
chcesz uzyskać potencjał większego wzrostu inwestycji niż w przypadku samego BTC,
-
rozumiesz, że wysoka zmienność inwestycji to nie wada, lecz szansa.
Pomyśl o rezygnacji z akcji Strategy, gdy:
-
nie jesteś w stanie znieść dużych wahań wartości portfela,
-
inwestujesz pieniądze, których możesz wkrótce potrzebować,
-
nie rozumiesz fundamentów Bitcoina,
-
wolisz stabilne, przewidywalne spółki.
Michael Saylor i Strategy - podsumowanie
Gdy przebijemy się przez cały szum, spory, memy i makroekonomiczny gwar, sedno podejścia Michaela Saylora i Strategy okazuje się zaskakująco proste:
-
Strategy zamieniła swój bilans w długoterminowy wehikuł dający ekspozycję na cenę Bitcoina, ponieważ Michael Saylor wierzy, że waluty fiducjarne sukcesywnie będą tracić na wartości.
-
Spółka wciąż prowadzi niewielki biznes programistyczny, ale skupia się na gromadzeniu Bitcoina - jest największym korporacyjnym posiadaczem tej kryptowaluty na świecie.
-
Akcje Strategy oferują asymetryczny potencjał wzrostu, działając niemal jak Bitcoin z turbodoładowaniem, ale niosą też dodatkową zmienność i wysokie ryzyko utraty kapitału.
-
Inwestycja w Strategy ma sens wyłącznie dla cierpliwych, długoterminowych inwestorów, którzy rozumieją szerszą zmianę monetarną, jaką przewiduje Saylor.
FAQ
Strategy (dawniej MicroStrategy) to firma programistyczno-analityczna, która zaczęła kupować Bitcoina jako swój główny aktyw skarbowy. Jej założyciel, były dyrektor generalny i znaczący akcjonariusz Michael Saylor, wierzy, że Bitcoin chroni akcjonariuszy przed długoterminową inflacją i utratą wartości pieniądza.
Wykorzystuje firmową gotówkę, dług i wolne przepływy pieniężne, by kupować Bitcoina w dużych, regularnych ilościach - nie po to, by nim handlować, lecz by trzymać go przez dekady jako lepszy magazyn wartości.
Tak - skrajnie. Akcje MSTR poruszają się agresywnie wraz z Bitcoinem, często wykazując wzmocnioną zmienność. Nie są odpowiednie dla inwestorów szukających stabilnego zachowania kursu lub przewidywalnego dochodu.
Trzy popularne sposoby uzyskania ekspozycji na tezę Strategy to:
- Kupno akcji Strategy
- Kupno Bitcoina bezpośrednio
- Wykorzystanie funduszy ETF lub instrumentów pochodnych (dla bardziej zaawansowanych inwestorów)
To w jaki sposób uzyskasz ekspozycję na tezę Strategy powinieneś uzależnić od swojej tolerancji na ryzyko i doświadczenie inwestycyjne.
Otrzymujesz ekspozycję na Bitcoina, a do tego:
- ład korporacyjny
- audytowaną sprawozdawczość
- przejrzyste zasoby
- dostępność w ramach rynku giełdowego
Część inwestorów uznaje to za wygodniejsze niż samodzielne przechowywanie kryptowaluty. Po masowym debiucie funduszy ETF ta „wygoda" nie jest już jednak wyłączną cechą akcji MSTR.
Otwórz rachunek maklerski, wyszukaj ticker MSTR i kup akcje jak każde inne. Wielu inwestorów regularnie dokupuje niewielkie ilości (strategia DCA), traktując to jako długoterminowy zakład na adopcję Bitcoina.
Nie tylko tak uważa - wokół tego przekonania zbudował cały skarbiec Strategy. Gotówkę często nazywa „topniejącą kostką lodu", bo inflacja powoli obniża jej siłę nabywczą.
Wśród ryzyk tych wymienić można:
- zmienność Bitcoina
- niepewność regulacyjna
- wysoka dźwignia
- zadłużenie spółki
- ryzyko koncentracji
Te czynniki sprawiają, że Strategy nie jest odpowiednia dla konserwatywnych inwestorów.
Zadaj sobie pytanie: „Czy zniosę pozycję, która w drodze do długoterminowego wzrostu może stracić 70%?". Jeśli nie, Bitcoin lub MSTR mogą nie pasować do Twojego profilu ryzyka.
Fundusze ETF po prostu odwzorowują cenę Bitcoina. Strategy łączy posiadanie Bitcoina z przekonaniem przywództwa i rosnącym długiem, za który dokupuje kolejne BTC. Ta hybrydowa struktura może dawać większy potencjał wzrostu, ale też większą zmienność i ryzyko związane z rosnącym zadłużeniem.
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.